Chỉ cần nhân 1 triệu với 60 tháng là ra 60 triệu đồng, nếu bài toán không tính lãi. Con số này nghe rất thẳng, nhưng dễ bị kéo sang các trường hợp khác như gửi ngân hàng, lãi kép hay thay đổi sức mua. Với bài toán cơ bản về tiết kiệm 1 triệu mỗi tháng sau 5 năm, phần gốc vẫn là 60 triệu đồng.
Điều nhiều người hay bỏ sót là câu hỏi này chỉ hỏi số tiền tự để dành ra mỗi tháng. Khi chưa có dữ liệu về lãi suất hay kỳ hạn, cách hiểu hợp lý nhất vẫn là tính tiền gốc trước, rồi mới xét đến các biến số khác nếu cần.
Kết quả nhanh: 60 triệu đồng nếu chỉ tính tiền gốc
5 năm tương đương 60 tháng. Nếu mỗi tháng tiết kiệm 1 triệu đồng thì tổng số tiền bạn bỏ ra là:
1.000.000 × 60 = 60.000.000 đồng
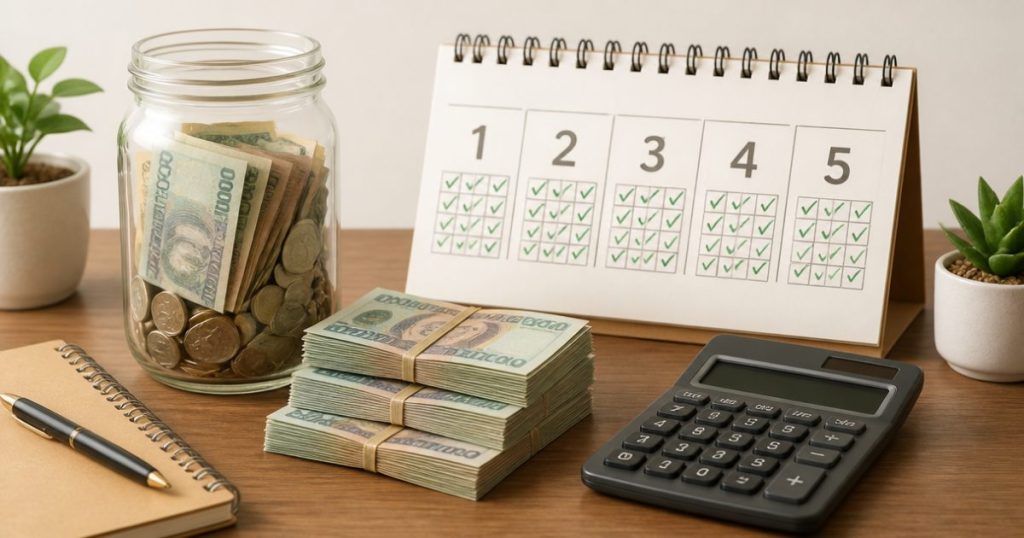
Nói cách khác, giữ được nhịp tiết kiệm đều đặn trong suốt 5 năm thì kết quả cuối cùng là 60 triệu đồng. Đây là cách tính đúng nhất khi đề bài không nhắc đến lãi suất.
| Thời gian | Số tháng | Tiết kiệm mỗi tháng | Tổng cộng |
|---|---|---|---|
| 1 năm | 12 | 1.000.000 đồng | 12.000.000 đồng |
| 2 năm | 24 | 1.000.000 đồng | 24.000.000 đồng |
| 3 năm | 36 | 1.000.000 đồng | 36.000.000 đồng |
| 4 năm | 48 | 1.000.000 đồng | 48.000.000 đồng |
| 5 năm | 60 | 1.000.000 đồng | 60.000.000 đồng |
Bảng trên cho thấy mục tiêu này không phức tạp. Cái khó thường không nằm ở phép tính mà nằm ở việc có duy trì đều hay không.
Công thức tính rất đơn giản
Công thức chung là:
Số tiền sau 5 năm = Số tiền tiết kiệm mỗi tháng × 60
Với bài toán này:
1.000.000 × 60 = 60.000.000 đồng
Nếu muốn nhìn theo năm, bạn cũng có thể tính:
1.000.000 × 12 = 12.000.000 đồng/năm
Sau đó lấy 12 triệu nhân 5. Cách nào cũng cho ra cùng một kết quả. Tách theo năm thường giúp hình dung tiến độ rõ hơn, nhất là khi đang theo dõi kế hoạch tiết kiệm dài hơi.
Nếu chỉ cần nhớ một mẹo
Chỉ cần nhớ 5 năm = 60 tháng. Từ đó, mọi bài toán tiết kiệm hàng tháng đều quy về một phép nhân rất ngắn. Đây cũng là cách tính cơ bản mà Máy Tính Online ưu tiên: đưa bài toán về đúng biến số cần tính, không vòng vèo qua quá nhiều bước thừa.
Nếu có lãi ngân hàng thì con số sẽ khác
Ở đây cần tách rõ một điểm: 60 triệu đồng là số tiền gốc bạn tự bỏ ra. Nếu gửi khoản tiết kiệm đó vào ngân hàng hoặc một kênh có sinh lãi, số tiền cuối kỳ có thể cao hơn. Nhưng muốn tính chính xác thì phải biết thêm lãi suất, kỳ hạn gửi, cách nhập lãi và thời điểm gửi từng khoản.
Vì vậy, nếu đề bài chỉ nói “mỗi tháng tiết kiệm 1 triệu” mà không nhắc đến lãi, cách hiểu hợp lý nhất là chỉ tính tiền gốc. Còn nếu muốn biết số tiền thực nhận sau 5 năm khi có lãi, đó là một bài toán khác, không thể đoán bằng cảm tính.
Trường hợp bạn đang xây kế hoạch tài chính dài hơn và muốn nhìn từ mục tiêu ngược về số tiền cần để dành mỗi tháng, bài viết chia mục tiêu 100 triệu sau 1 năm sẽ dễ hình dung hơn. Mỗi mục tiêu sẽ cho ra một con số góp đều khác nhau.
Những tình huống làm kết quả lệch khỏi 60 triệu
Phép tính nghe đơn giản, nhưng khi đưa vào thực tế thì số tiền cuối cùng có thể lệch vì vài lý do rất thường gặp.
- Bỏ lỡ một vài tháng: chỉ cần thiếu 1 tháng là số tiền giảm ngay 1 triệu đồng.
- Tiết kiệm không đều: có tháng để dành 500.000 đồng, có tháng 1,5 triệu đồng thì vẫn tính được, nhưng không còn là phép nhân cố định nữa.
- Rút trước hạn: nếu tiền đang nằm ở một kênh sinh lãi mà bạn rút sớm, phần lãi có thể bị ảnh hưởng.
- Nhầm giữa tiền góp và tiền sinh lãi: nhiều người cộng cả hai mà quên rằng câu hỏi ban đầu chỉ hỏi phần tiền tự bỏ ra.
Nếu muốn bám sát thực tế, hãy ghi riêng hai con số: tiền gốc bạn chủ động để dành và phần lãi nếu có. Khi tách bạch như vậy, bạn sẽ không bị nhầm giữa “tôi đã bỏ ra bao nhiêu” và “tôi nhận lại bao nhiêu”.
Cách tự kiểm tra mục tiêu tiết kiệm bằng con số rất nhanh
Với các mục tiêu tiết kiệm đều đặn, bạn chỉ cần 3 bước:
- Xác định số tiền mỗi lần tiết kiệm.
- Đổi khoảng thời gian ra số tháng.
- Nhân hai con số lại.
Ví dụ: 1 triệu/tháng trong 5 năm = 1 triệu × 60 tháng = 60 triệu đồng.
Cách tính này cũng hữu ích khi bạn đổi mục tiêu sang con số khác. Chẳng hạn, muốn biết mỗi tháng cần để dành bao nhiêu để có 100 triệu sau 1 năm thì chỉ cần lấy 100 triệu chia 12 tháng. Chia nhỏ mục tiêu như vậy thường dễ theo hơn là nhìn vào một khoản lớn ngay từ đầu.
Điểm đáng giá của kiểu tính này là bạn luôn thấy rõ nhịp tiết kiệm của mình. Nếu thu nhập chưa cao, 1 triệu mỗi tháng có thể là mức vừa sức. Nếu thu nhập đã ổn hơn, bạn có thể nâng lên 1,5 triệu, 2 triệu hoặc hơn tùy khả năng. Kết quả cuối cùng sẽ thay đổi theo đúng số tiền thật bạn góp vào.
Đừng chỉ nhìn vào con số cuối cùng
60 triệu sau 5 năm nghe không quá lớn, nhưng giá trị của việc tiết kiệm đều không nằm ở khoản tiền này một mình. Nó giúp bạn giữ lại một phần thu nhập khỏi chi tiêu hằng ngày. Khi thói quen đã hình thành, việc tăng mức tiết kiệm lên thường dễ hơn nhiều.
Nếu đang phân vân nên bắt đầu từ đâu, cách hợp lý nhất là chọn một mức đủ nhẹ để duy trì. Một kế hoạch tiết kiệm chỉ thực sự có ích khi nó chạy được đều đặn trong đời sống thật, chứ không phải khi nó đẹp trên giấy rồi bỏ dở sau vài tháng.
Với những bài toán kiểu này, chỉ cần giữ nguyên nguyên tắc: số tiền mỗi tháng × số tháng. Phần còn lại là kỷ luật cá nhân và cách bạn theo dõi tiến độ.
Câu hỏi thường gặp
Tiết kiệm 1 triệu mỗi tháng trong 5 năm có tính lãi không?
Không, nếu đề bài không nói gì về lãi suất thì chỉ tính tiền gốc bạn tự bỏ ra. Khi có lãi ngân hàng hoặc kênh đầu tư khác, kết quả sẽ cao hơn và phải tính riêng.
Nếu chỉ tiết kiệm được 10 tháng mỗi năm thì tính thế nào?
Bạn chỉ cần lấy số tiền mỗi tháng nhân với tổng số tháng thực sự đã tiết kiệm. Ví dụ 1 triệu/tháng trong 50 tháng thì tổng là 50 triệu đồng.
Có nên cộng cả tiền lãi vào mục tiêu 5 năm không?
Chỉ nên cộng khi bạn đã xác định rõ nơi giữ tiền, lãi suất, kỳ hạn và cách nhập lãi. Nếu chưa chốt được các yếu tố đó, hãy coi 60 triệu là phần tiền gốc trước đã.
Nếu không tính lãi, tiết kiệm 1 triệu mỗi tháng trong 5 năm sẽ tạo ra 60 triệu đồng tiền gốc. Đó là con số cần nhớ khi câu hỏi chỉ dừng ở mức góp đều hàng tháng.
Việc tiếp theo là kiểm tra xem mức 1 triệu đó có đều với bạn không. Nếu phù hợp, hãy đặt một lịch chuyển tiền cố định; nếu chưa, hãy hạ mục tiêu xuống mức vừa sức rồi tăng dần sau. Một kế hoạch giữ được nhịp thường có giá trị hơn một con số đẹp nhưng dễ đứt đoạn.